
ネット銀行の競争激化と長期返済の落とし穴
これまで住宅ローンといえば、少しでも金利が低い金融機関を選ぶことが重要視されてきました。
しかし、金利が上昇する局面に入り、ネット銀行を中心に住宅ローンの商品設計やサービス内容にも変化が見られます。
住宅ローンの専門家である住宅FPの立場から、これからの住宅ローン選びについて考えてみたいと思います。
金利だけでなく、手数料や返済期間でも競争する時代へ
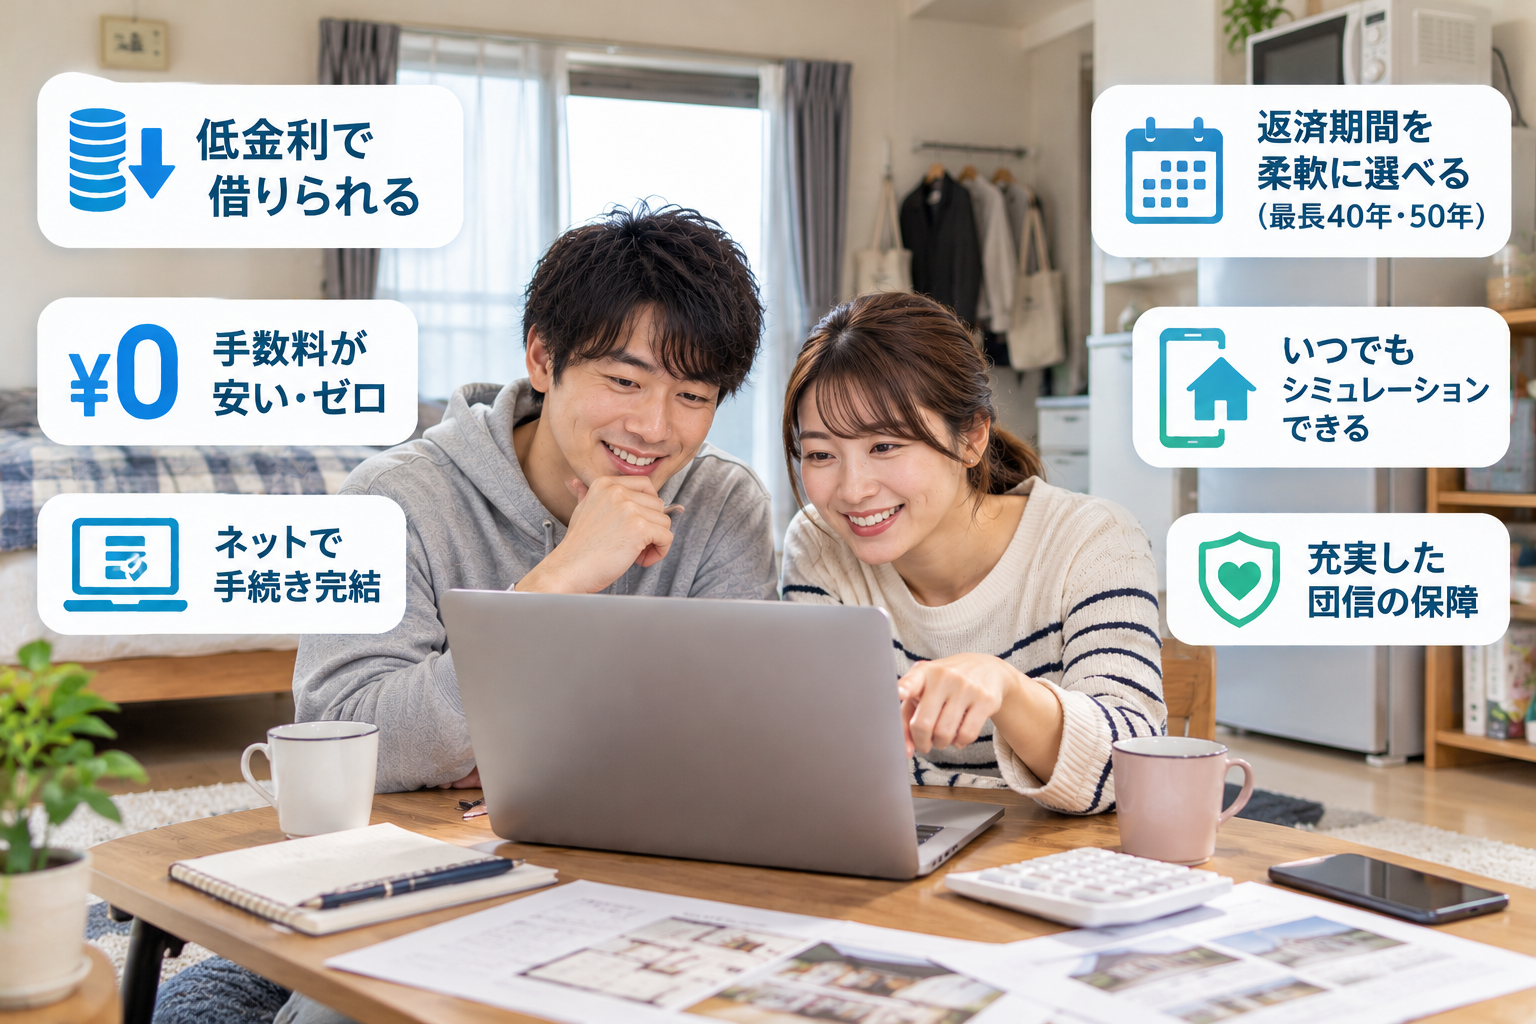
ネット銀行では住宅ローンの利用者を獲得するため、融資に関する手数料の負担軽減や返済期間の延長など、さまざまな取り組みが進んでいます。
住宅ローンの金利が上昇すると、住宅購入者の毎月の返済負担は増加します。
そこで金融機関は、金利以外の部分でも利用者の負担を軽減しようとしているのです。
例えば、住宅ローンの事務手数料が借入金額の2.2%であれば、4,000万円の借入れでは88万円もの負担になります。
こうした費用を抑えられることは、住宅購入者にとって大きなメリットです。
ただし、手数料が無料でも、その分だけ金利が高く設定されている場合があります。
返済期間の延長は本当にメリットなのか?
最近の住宅ローンでは、従来の35年返済に加え、40年、50年といった長期返済を取り扱う金融機関もあります。
返済期間を長くすれば、毎月の返済額を抑えることができます。
例えば、4,000万円を金利年1.5%、元利均等返済、ボーナス返済なしで借りた場合を比較してみましょう。
| 返済期間 | 毎月返済額 | 総返済額 |
|---|---|---|
| 35年 | 約12.2万円 | 約5,144万円 |
| 40年 | 約11.1万円 | 約5,322万円 |
| 50年 | 約9.5万円 | 約5,710万円 |
※金利が全期間1.5%で変わらないと仮定した概算です。諸費用は含みません。
35年返済から50年返済に延長すると、毎月の返済額は約2万7,000円軽減されます。
一方、総返済額は約566万円増加します。
毎月の家計負担を軽減できることは魅力ですが、長期間にわたり利息を支払うことになります。
さらに、50年返済では定年退職後も住宅ローンが残る可能性があります。
住宅FPとしては、毎月の返済額だけでなく、完済時の年齢と老後資金への影響を確認することが不可欠だと考えます。
金利上昇局面では変動金利のリスクにも注意
現在、住宅ローンを選ぶ際に特に注意したいのが、変動金利の上昇リスクです。
変動金利は固定金利に比べて当初の金利が低い傾向がありますが、将来の金利上昇によって返済負担が増える可能性があります。
例えば、4,000万円を35年返済で借り入れた場合、金利によって毎月の返済額は次のように変わります。
| 金利 | 毎月返済額 |
|---|---|
| 年1.0% | 約11.3万円 |
| 年1.5% | 約12.2万円 |
| 年2.0% | 約13.3万円 |
| 年3.0% | 約15.4万円 |
※借入当初から各金利が全期間継続すると仮定した比較です。既存の変動金利ローンで金利が途中から上昇した場合の返済額とは異なります。
金利が1%から3%に上昇すると、毎月の返済額には約4万円もの差が生じます。
特に、教育費の増加や定年退職を控えているご家庭では、金利上昇による家計への影響を十分に検討する必要があります。
また、変動金利に採用されることがある「5年ルール」や「125%ルール」は、返済額の急激な増加を抑える仕組みであり、利息負担そのものをなくす制度ではありません。
金融機関によって取り扱いが異なる点にも注意が必要です。
住宅FPが重視するのは「借りられる金額」より「返せる金額」
住宅ローンの審査では、年収や勤務先、他の借入状況などから借入可能額が判断されます。
しかし、金融機関が融資してくれる金額と、家計に無理なく返済できる金額は必ずしも一致しません。
住宅購入後には、固定資産税、火災保険料、マンションの管理費や修繕積立金、住宅設備の修繕費なども必要になります。
さらに、子どもの教育費や老後の生活資金も確保しなければなりません。
そのため住宅FPとしては、現在の収入だけでなく、将来の収支を予測したライフプランニングを重視しています。
住宅ローンの返済によって、旅行や趣味、家族との時間まで犠牲にするようでは、せっかくのマイホームも負担になってしまいます。
金利上昇時代こそ住宅FPへの相談を
これからの住宅ローン選びでは、金利だけでなく、手数料、返済期間、団体信用生命保険、そして将来の家計負担まで含めた総合的な判断が必要になります。
返済期間を長くすることで毎月の負担を軽減できても、その分だけ総返済額が増え、老後まで返済が続く可能性があります。
また、変動金利を選ぶ場合には、将来の金利上昇に耐えられる家計であるかを事前に確認しておくことが大切です。
住宅ローンは、借りることが目的ではなく、安心して返済を続けながら豊かな生活を実現するための手段です。
これから住宅を購入される方も、すでに住宅ローンを返済中の方も、一度ご自身の住宅ローンと将来のライフプランを見直してみてはいかがでしょうか。
住宅FPとして、皆さまが安心して住宅ローンと向き合えるよう、これからも情報をお伝えしてまいります。