
長く続いた超低金利時代から上昇局面へ
日本の住宅ローン金利は、長く続いた超低金利時代から上昇局面へと変わりつつあります。
最近の新聞でも「住宅ローン、響く金利上昇」という記事が掲載され、日銀の利上げが住宅ローン利用者の家計に及ぼす影響について取り上げられています。
特に変動金利で住宅ローンを借りている方にとって、今後の金利上昇は決して他人事ではありません。
しかし、私が住宅ローンの専門家として最もお伝えしたいのは、金利が上がることへの不安ではありません。
「住宅ローンの返済が苦しくなる前に、金融機関や住宅ローンに詳しいFPへ相談してほしい」ということです。
返済が滞ってからでは、選べる対策が限られてしまうことがあります。
一方、返済に問題が生じる前であれば、借換えや返済条件の見直し、家計の改善など、さまざまな選択肢を検討できます。しれない」という不安
変動金利型の住宅ローンは、金利が低い間は非常に魅力的です。ただし、金利が上昇すると将来の返済額が増える可能性があります。
特に最近は、
- 日銀の政策修正
- 長期金利の上昇
- インフレ傾向
- 物価高
などにより、「この先も低金利にすぐもどるとは限らない」という空気が強まっています。
「5年ルール」「125%ルール」があるから安心とは限らない
変動金利の住宅ローンには、金利が上昇しても一定期間は毎月の返済額が変わらない「5年ルール」や、返済額の増加を従来の125%までに抑える「125%ルール」があります。
ただし、これらの仕組みはすべての住宅ローンに適用されるわけではありません。
また、返済額が変わらなくても、金利が上昇すれば利息の割合が増え、元金の減り方が遅くなります。
つまり、毎月の返済額が変わっていないからといって、金利上昇の影響を受けていないわけではないのです。
現在の返済額だけでなく、借入残高や適用金利、今後の返済予定を確認することが重要です。
返済が苦しくなる前だからこそ、できる対策がある
住宅ローンの返済に不安を感じたとき、多くの方は「もう少し様子を見よう」「何とかなるだろう」と考えがちです。
しかし、返済が厳しくなってから行動するのと、余裕があるうちに行動するのとでは、大きな違いがあります。
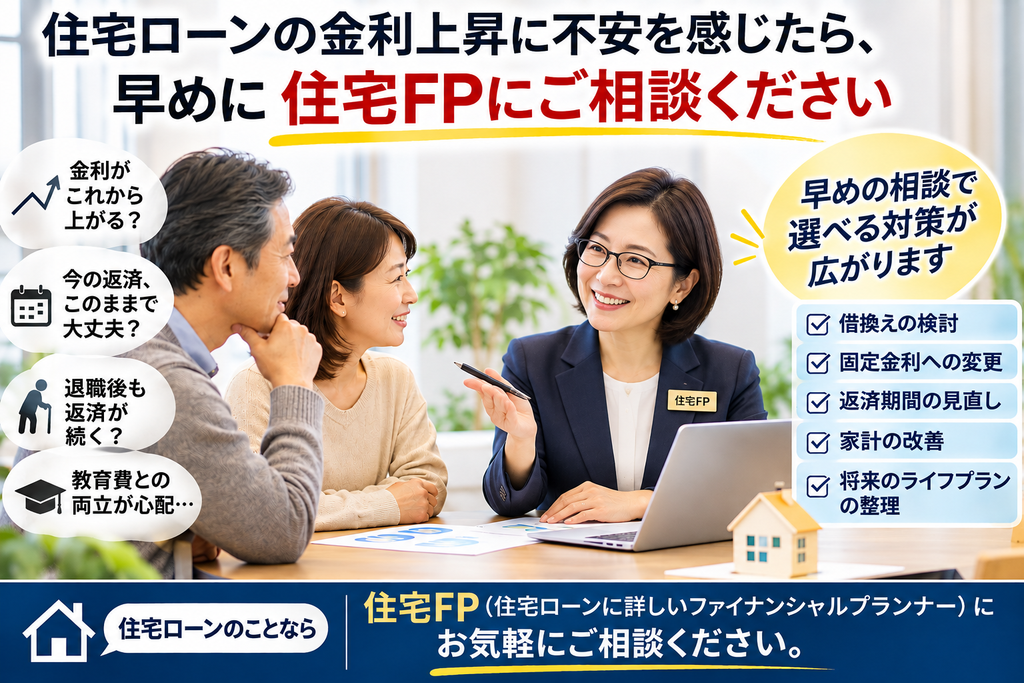
早い段階であれば、次のような対策を検討できます。
- 住宅ローンの借換え:他の金融機関への借換えによって、金利や返済条件を改善できないか検討する。
- 固定金利への変更:将来の金利上昇リスクを抑えられるか確認する。
- 返済条件の見直し:金融機関に相談し、返済期間の延長や一定期間の返済負担軽減などが可能か検討する。
- 家計の見直し:保険料や生活費などの固定費を見直し、返済余力を確保する。
- ライフプランの再設計:教育費、退職時期、年金収入などを考慮し、無理のない返済計画を立て直す。
ただし、借換えには審査があり、返済条件の変更も金融機関との協議が必要です。
特に、延滞が発生すると新たな借換えが難しくなる場合があります。
だからこそ、早めの行動が重要なのです。
住宅ローンの返済が難しくなったら、金融機関へ早めに相談を
住宅ローンの返済が苦しくなりそうなときは、延滞する前に、まず借入先の金融機関へ相談してください。
金融機関では、収入や家計の状況などを確認したうえで、返済期間の延長や一定期間の返済額の軽減など、返済条件の変更について相談できる場合があります。
もちろん、すべての希望が認められるわけではありません。
返済期間を延長すれば毎月の負担が軽くなる一方で、総支払利息が増えることもあります。
それでも、何も相談せずに延滞を重ねることは避けなければなりません。
返済の遅れが続けば、信用情報への影響だけでなく、最終的には自宅の売却や競売など、深刻な問題につながる可能性もあります。
金融機関への相談は、返済ができなくなった人だけがするものではありません。返済を続けるために、早めに行うものなのです。
住宅ローンに詳しいFPへの相談も有効です
金融機関への相談とあわせて、住宅ローンに精通したファイナンシャルプランナー(FP)への相談もおすすめします。
金融機関では主に住宅ローンの返済条件について相談しますが、FPは家計全体の視点から改善策を考えることができます。
例えば、住宅ローンの返済額だけでなく、お子様の教育費、生命保険、預貯金、老後資金、退職後の収入などを総合的に分析します。
場合によっては、住宅ローンを借り換えるよりも、家計の固定費を見直した方が効果的なこともあります。
また、返済期間を延ばすことが、必ずしも将来の安心につながるとは限りません。
目先の毎月返済額を減らすだけでなく、10年後、20年後も安心して返済を続けられるかという視点が大切です。
住宅ローンに詳しいFPは、こうした長期的な資金計画を整理し、金融機関への相談に向けた準備を支援することができます。
こんな兆候があれば、早めの相談を
現在は返済できていても、次のような状況があれば、家計と住宅ローンを見直すタイミングかもしれません。
- 毎月の住宅ローン返済のために預貯金を取り崩している。
- ボーナスが減ると住宅ローンの返済が難しくなる。
- 教育費の増加で家計に余裕がなくなってきた。
- 退職後も住宅ローンが残ることに不安がある。
- 金利が1%上昇した場合の返済額を把握していない。
こうした状況は、必ずしも家計が破綻する前兆というわけではありません。
しかし、早めに確認し、必要な対策を考えることが、将来の安心につながります。
最後に ~大切なマイホームを守るために~
住宅ローンは、家族が安心して暮らすために利用するものです。
その住宅ローンが、家計を圧迫し、生活の不安を大きくするものであってはなりません。
私はこれまで銀行での融資業務や住宅ローン相談に長年携わってきました。
その経験から感じるのは、住宅ローンの問題は、早い段階で相談することで対応の選択肢が広がるということです。
返済が苦しくなってから相談するのではなく、苦しくなる前に相談する。
これは、住宅ローンの金利上昇に備えるうえで、最も大切な対策の一つだと考えています。
「まだ返済できているから大丈夫」ではなく、「まだ返済できている今だからこそ、できることがある」。
金利上昇が気になる方、今後の住宅ローン返済に少しでも不安を感じている方は、ぜひ早めに借入先の金融機関や住宅ローンに詳しいFPへ相談していただきたいと思います。
大切なマイホームと、ご家族の暮らしを守るために。
まずは現在の住宅ローンと家計の状況を確認することから始めてみませんか。